Digitaler Euro im Handel: Was Händler vom digitalen Bargeld erwarten können
Der digitale Euro soll Bargeld nicht ersetzen, sondern ergänzen. Für Verbraucher klingt das nach einer weiteren Bezahlmethode auf dem Smartphone. Für Händler geht es um deutlich mehr: geringere Abhängigkeit von internationalen Kartensystemen, mögliche Kostenvorteile, neue technische Standards und eine Annahmepflicht, die Chancen und Aufwand zugleich bringt. Zugleich steht der digitale Euro für eine größere strategische Frage: Wie viel Kontrolle will Europa über die eigene Zahlungsinfrastruktur behalten?
📌 Auf einen Blick
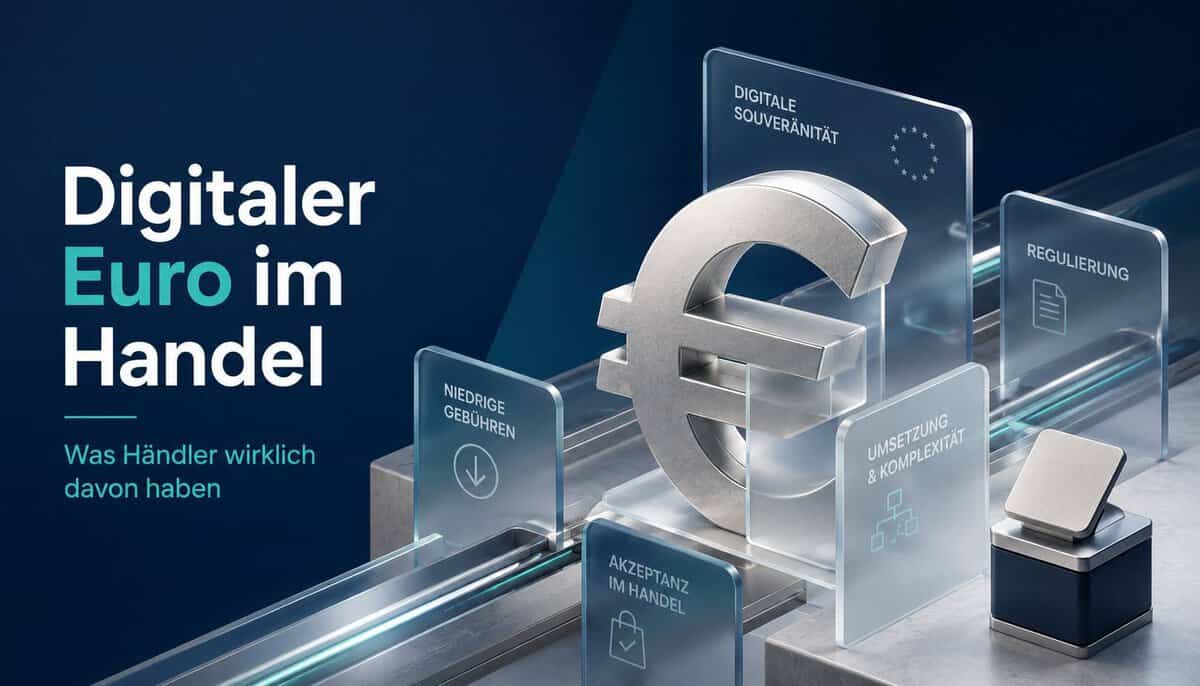
Der digitale Euro soll als gesetzliches Zahlungsmittel im Euroraum eingeführt werden und auch im E-Commerce nutzbar sein. Für Händler stehen beim Thema Digitaler Euro im Handel vor allem Gebühren, Sofortzahlungen, europaweite Standards, die mögliche Annahmepflicht und die digitale Souveränität Europas im Mittelpunkt.
Digitaler Euro im Handel: Europas Antwort auf private Bezahlsysteme
Inhaltsverzeichnis
Der Zahlungsverkehr in Europa wird digitaler, aber nicht automatisch europäischer. Kartenzahlungen, Wallets und viele technische Standards werden stark von internationalen Anbietern geprägt. Genau hier setzt der digitale Euro an. Er soll Zentralbankgeld in digitaler Form sein und damit eine öffentliche Alternative zu privaten Bezahlverfahren schaffen.
Politisch wird das Projekt als Beitrag zur europäischen Souveränität verkauft. Praktisch wird es sich daran messen lassen müssen, ob Händler und Kunden einen echten Nutzen erkennen. Denn der Handel braucht kein weiteres Symbolprojekt, sondern ein Verfahren, das im Alltag funktioniert: bezahlbar, schnell, sicher und einfach integrierbar.
Beim Thema Digitaler Euro im Handel ist entscheidend, dass die neue Bezahlform nicht nur in Geschäften, sondern auch in Onlineshops und zwischen Privatpersonen funktionieren soll. Damit könnte erstmals eine digitale Form von Zentralbankgeld entstehen, die im gesamten Euroraum nutzbar wäre. Für Händler wäre das vor allem dann relevant, wenn ein einheitlicher Standard grenzüberschreitende Verkäufe erleichtert und bestehende Abhängigkeiten im Zahlungsverkehr reduziert.
Die Betonung liegt auf „wenn“. Denn ein weiteres Bezahlverfahren allein löst kein Problem. Händler haben bereits heute mit Karten, Wallets, Rechnungskauf, Lastschrift, PayPal, Sofortüberweisung und Buy-now-pay-later-Angeboten zu tun. Der digitale Euro muss sich daher nicht gegen Bargeld beweisen, sondern gegen etablierte digitale Alternativen, die für viele Kunden bequem und vertraut sind.
Digitale Souveränität wird zur Zahlungsfrage
Der digitale Euro ist nicht nur ein neues Zahlungsmittel, sondern auch ein Infrastrukturprojekt. Europa will damit ein Stück Kontrolle über den eigenen Zahlungsverkehr zurückgewinnen. Heute hängen viele digitale Zahlungen von internationalen Kartennetzwerken, Wallet-Anbietern, Zahlungsdienstleistern und technischen Standards ab, die nicht aus Europa gesteuert werden. Das ist bequem, solange alles funktioniert. Es wird aber heikel, wenn geopolitische Spannungen, Sanktionen, technische Abhängigkeiten oder die Marktmacht einzelner Anbieter den Zahlungsverkehr beeinflussen.
Für den Handel ist digitale Souveränität kein abstrakter Begriff. Wer im E-Commerce verkauft, ist auf stabile, bezahlbare und dauerhaft verfügbare Zahlungswege angewiesen. Wenn zentrale Teile des Zahlungsverkehrs außerhalb Europas kontrolliert werden, entsteht eine strukturelle Abhängigkeit. Händler können Anbieter wechseln, aber sie können den Markt nicht selbst ordnen. Der digitale Euro könnte hier als öffentliche Zahlungsinfrastruktur wirken, die nicht primär an Plattforminteressen, Datenverwertung oder Renditevorgaben privater Anbieter ausgerichtet ist.
Das bedeutet allerdings nicht, dass der Staat automatisch der bessere Zahlungsdienstleister ist. Entscheidend wird sein, ob der digitale Euro im Alltag so zuverlässig funktioniert wie bestehende Verfahren. Digitale Souveränität darf nicht zur politischen Verpackung für ein kompliziertes Pflichtsystem werden. Für Händler zählt am Ende nicht, ob ein Zahlverfahren europäisch klingt, sondern ob es Kosten senkt, Wettbewerb schafft und im Checkout nicht stört.
Warum der digitale Euro im E-Commerce wichtig werden könnte
Im E-Commerce entscheidet nicht die politische Idee hinter einem Zahlverfahren, sondern dessen Wirkung im Checkout. Bricht der Kunde ab, ist die Zahlung zu teuer, verzögert sich die Freigabe oder ist die Integration kompliziert, bleibt der Nutzen gering. Der digitale Euro könnte an mehreren Stellen ansetzen, wenn die Umsetzung praxistauglich ausfällt.
Ein zentraler Vorteil wäre die europaweite Einheitlichkeit. Händler, die in mehrere Länder verkaufen, müssen sich heute je nach Markt mit unterschiedlichen Zahlgewohnheiten, nationalen Verfahren und verschiedenen Dienstleistern auseinandersetzen. Ein gemeinsamer europäischer Standard könnte diese Fragmentierung verringern. Für kleine und mittlere Händler wäre das interessant, weil grenzüberschreitender Verkauf nicht an unnötiger Zahlungs-Komplexität scheitern sollte.
Hinzu kommt die geplante schnelle Zahlungsabwicklung. Wenn Zahlungen unmittelbar beim Händler eingehen, verbessert das die Liquidität und reduziert Abwicklungszeiten. Gerade im E-Commerce, in dem Bestellungen, Versand und Retouren eng getaktet sind, kann eine schnelle Zahlungsbestätigung operativ relevant sein.
Offen bleibt allerdings, wie Rückerstattungen, Stornos, Betrugsfälle und Kundenstreitigkeiten konkret geregelt werden. Der digitale Euro darf nicht nur beim Bezahlen funktionieren. Er muss auch in den weniger schönen Momenten des Handelsalltags bestehen: bei Retouren, Reklamationen, Fehlbuchungen und Supportfällen.
Gebühren werden zum Prüfstein für Händler
Der wahrscheinlich wichtigste Punkt für Händler sind die Kosten. Kreditkarten und Wallets verursachen Gebühren, die je nach Anbieter, Branche, Transaktionshöhe und Risikoprofil ins Gewicht fallen können. Der digitale Euro wird vom Handel deshalb vor allem als Möglichkeit gesehen, mehr Wettbewerb in den Zahlungsmarkt zu bringen.
Wenn Händler eine europäische Alternative haben, verbessert sich ihre Verhandlungsposition gegenüber bestehenden Zahlungsdienstleistern. Das ist kein romantisches Projekt für mehr Währungspatriotismus, sondern ein nüchternes Preisargument. Wer beim Bezahlen nur wenige große Anbieter zur Auswahl hat, verhandelt selten auf Augenhöhe.
Allerdings ist auch der digitale Euro nicht kostenlos. Banken und Zahlungsdienstleister müssen Systeme anpassen, Wallets integrieren, Schnittstellen bauen, Support leisten und regulatorische Vorgaben erfüllen. Diese Kosten verschwinden nicht, sie werden verteilt. Die offene Frage ist, ob sie am Ende wirklich niedriger ausfallen als bei bestehenden Verfahren oder nur anders verpackt werden.
Für Händler wäre ein einfaches, transaktionsbasiertes Modell besser kalkulierbar als prozentuale Entgelte ohne klare Obergrenze. Kleine Warenkörbe, niedrige Margen und hohe Transaktionszahlen machen prozentuale Gebühren besonders schmerzhaft. Das Thema Digitaler Euro im Handel kann nur dann Akzeptanz gewinnen, wenn die Kostenstruktur verständlich und spürbar wettbewerbsfähig ist.
Annahmepflicht: Zwischen Kundennutzen und Zusatzaufwand
Der digitale Euro soll wie Bargeld den Status eines gesetzlichen Zahlungsmittels erhalten. Für Händler bedeutet das voraussichtlich: Wer digitale Zahlungen akzeptiert, soll den digitalen Euro grundsätzlich ebenfalls annehmen. Aus Kundensicht schafft das Verlässlichkeit. Aus Sicht des Handels schafft es zunächst Aufwand.
Eine Annahmepflicht kann nur funktionieren, wenn technische Integration, Gebühren und Haftungsfragen sauber geregelt sind. Sonst entsteht ein weiteres Pflichtsystem, das politisch gut klingt, aber operativ auf den Kassen- und Shop-Systemen der Händler landet. Gerade kleinere Betriebe werden wenig Verständnis dafür haben, wenn sie neue Schnittstellen, neue Schulungen und neue Prozesse einführen sollen, ohne dass ein klarer wirtschaftlicher Vorteil sichtbar wird.
Im E-Commerce ist die Integration besonders sensibel. Checkout-Prozesse sind optimiert, Zahlungsanbieter werden nach Conversion, Risiko, Kosten und Kundenakzeptanz bewertet. Der digitale Euro muss sich dort in bestehende Systeme einfügen. Eine gesetzliche Pflicht ersetzt keine gute Nutzererfahrung.

Offline-Zahlungen helfen vor allem stationären Händlern
Ein wichtiger Baustein ist die geplante Offline-Funktion. Zahlungen sollen auch ohne Internetverbindung möglich sein. Für den reinen Onlinehandel ist das zunächst weniger relevant. Für Omnichannel-Händler, Filialisten, mobile Verkaufsstellen und den stationären Handel kann es aber eine Rolle spielen, etwa bei Netzproblemen oder technischen Störungen.
Besonders interessant ist die Datenschutzdebatte. Offline-Zahlungen sollen nach dem geplanten Modell näher am Bargeld liegen, weil Transaktionsdetails nur den beteiligten Personen bekannt sein sollen. Das könnte Vertrauen schaffen. Zugleich sind Obergrenzen geplant, damit das System nicht für Geldwäsche oder große anonyme Transaktionen missbraucht wird.
Für Händler ist weniger die Grundsatzdebatte entscheidend als die Praxis: Funktioniert die Zahlung zuverlässig? Ist sie schnell genug? Lässt sie sich einfach abrechnen? Wenn Offline-Zahlungen nur in engen Grenzen und mit zusätzlicher Hardware möglich sind, bleibt der Nutzen überschaubar.
Mehr Wettbewerb oder nur ein neues Pflichtprojekt?
Der digitale Euro wird häufig als Instrument gegen die Dominanz von Visa, Mastercard, PayPal und anderen internationalen Anbietern dargestellt. Diese Diagnose ist nicht falsch, aber sie greift zu kurz. Händler brauchen nicht automatisch ein weiteres Verfahren, sondern ein besseres Verfahren. Besser heißt: günstiger, schneller, ausfallsicher, datenschutzfreundlich, einfach integrierbar und für Kunden verständlich.
Beim Thema Digitaler Euro im Handel könnte der größte Nutzen in der Kombination aus europäischem Standard, stärkerem Wettbewerb und digitaler Souveränität liegen. Wenn private Anbieter ihre Konditionen verbessern müssen, weil eine öffentliche Alternative existiert, hätten Händler bereits gewonnen. Der digitale Euro müsste dann nicht jede Transaktion dominieren. Er müsste nur stark genug sein, um den Markt zu disziplinieren und Europa im Zahlungsverkehr weniger abhängig von wenigen globalen Plattformen zu machen.
Die kritische Gegenfrage bleibt: Wer bezahlt den Aufbau? Die Kosten bei Banken, Zahlungsdienstleistern und Händlern sind erheblich. Werden diese über Entgelte, Kontopreise oder technische Gebühren weitergereicht, relativiert sich der Nutzen. Das Projekt darf nicht zu einem politischen Prestigeprodukt werden, dessen Rechnung am Ende wieder bei den Marktteilnehmern landet.
Der Praxistest entscheidet an der Kasse
Der digitale Euro kann für Händler ein nützliches Instrument werden, wenn drei Bedingungen erfüllt sind. Erstens müssen die Gebühren im Vergleich zu bestehenden Verfahren klar begrenzt und nachvollziehbar sein. Zweitens muss die technische Integration in Shopsysteme, Kassen, Payment-Service-Provider und Buchhaltung möglichst reibungslos funktionieren. Drittens müssen Kunden den digitalen Euro tatsächlich nutzen wollen.
Ohne Kundenakzeptanz bleibt der digitale Euro ein regulatorisches Pflichtfeld. Ohne Händlernutzen bleibt er eine zusätzliche Schaltfläche im Checkout. Und ohne faire Kostenstruktur wird aus digitalem Zentralbankgeld schnell nur ein weiteres Kapitel europäischer Zahlungsbürokratie.
Für den Handel liegt die Chance dennoch auf der Hand: ein einheitliches europäisches Zahlverfahren, das im Onlinehandel, am Point of Sale und perspektivisch auch zwischen Personen funktioniert. Digitaler Euro im Handel wird damit zu einem Testfall für Europas Anspruch, digitale Infrastruktur nicht nur zu regulieren, sondern auch selbst bereitzustellen. Ob daraus ein Fortschritt wird, entscheidet sich nicht in Reden über Souveränität, sondern an der Kasse.
Faktenbox
| Digitaler Euro im Handel | |
|---|---|
| Geplante Funktion | Digitales Zentralbankgeld als Ergänzung zu Bargeld, nutzbar per Wallet, Karte oder App. |
| Nutzung im Handel | Zahlungen sollen im stationären Handel, im E-Commerce und zwischen Privatpersonen möglich sein. |
| Relevanz für Händler | Mögliche Kostensenkung, stärkere Verhandlungsposition gegenüber Zahlungsdienstleistern und einheitliche Standards im Euroraum. |
| Digitale Souveränität | Der digitale Euro soll Europas Abhängigkeit von internationalen Kartennetzwerken, Wallet-Anbietern und nicht-europäischen Zahlungsinfrastrukturen verringern. |
| Gebührenfrage | Diskutiert werden gedeckelte Händlerentgelte. Handelsverbände drängen auf einfache und niedrige Transaktionsgebühren. |
| Annahmepflicht | Der digitale Euro soll gesetzliches Zahlungsmittel werden. Händler mit digitalen Zahlungen müssten ihn voraussichtlich grundsätzlich akzeptieren. |
| Offline-Funktion | Zahlungen ohne Internetverbindung sind geplant, zunächst vor allem für Nahbereich und kleinere Beträge relevant. |
| Kritische Punkte | Integrationskosten, technische Umsetzung, Datenschutz, Haftung, Rückerstattungen und tatsächliche Kundenakzeptanz bleiben entscheidend. |
| Zeitplan | Nach aktuellem Plan soll zunächst der Rechtsrahmen stehen, danach eine Pilotphase folgen. Eine Ausgabe wird für das Ende des Jahrzehnts angestrebt. |
| onlinemarktplatz.de Newsletter |
|---|
Sparen Sie sich die Suche nach den relevanten Themen. Wir senden Ihnen einmal wöchentlich die meistgelesenen News und wichtigsten Updates direkt in Ihr Postfach. |