
E-Commerce in Europa: Wachstum trifft auf Plattformdruck
E-Commerce Europa steht weiter für Wachstum, aber nicht für einen ungebremsten digitalen Aufbruch. Nach aktuellen ECDB-Daten soll der europäische Onlinehandel mit physischen Waren 2026 ein Marktvolumen von 895 Milliarden US-Dollar erreichen. Bis 2029 wird ein Anstieg auf 1,119 Billionen US-Dollar erwartet. Die Zahlen zeigen einen großen Markt mit stabiler Dynamik. Sie zeigen aber auch: Der Online-Anteil bleibt im internationalen Vergleich niedrig, während Plattformen wie Amazon, Temu, Shein und AliExpress den Wettbewerb verschärfen.
📌 Auf einen Blick
E-Commerce Europa soll 2026 laut ECDB auf 895 Milliarden US-Dollar wachsen und 2028 die Schwelle von 1 Billion US-Dollar überschreiten. Der Online-Anteil am Einzelhandel bleibt mit 18,2 Prozent vergleichsweise niedrig. Im Wachstumsranking bis 2029 liegen Türkei, Bulgarien und Bosnien und Herzegowina vorn.
E-Commerce Europa wächst weiter
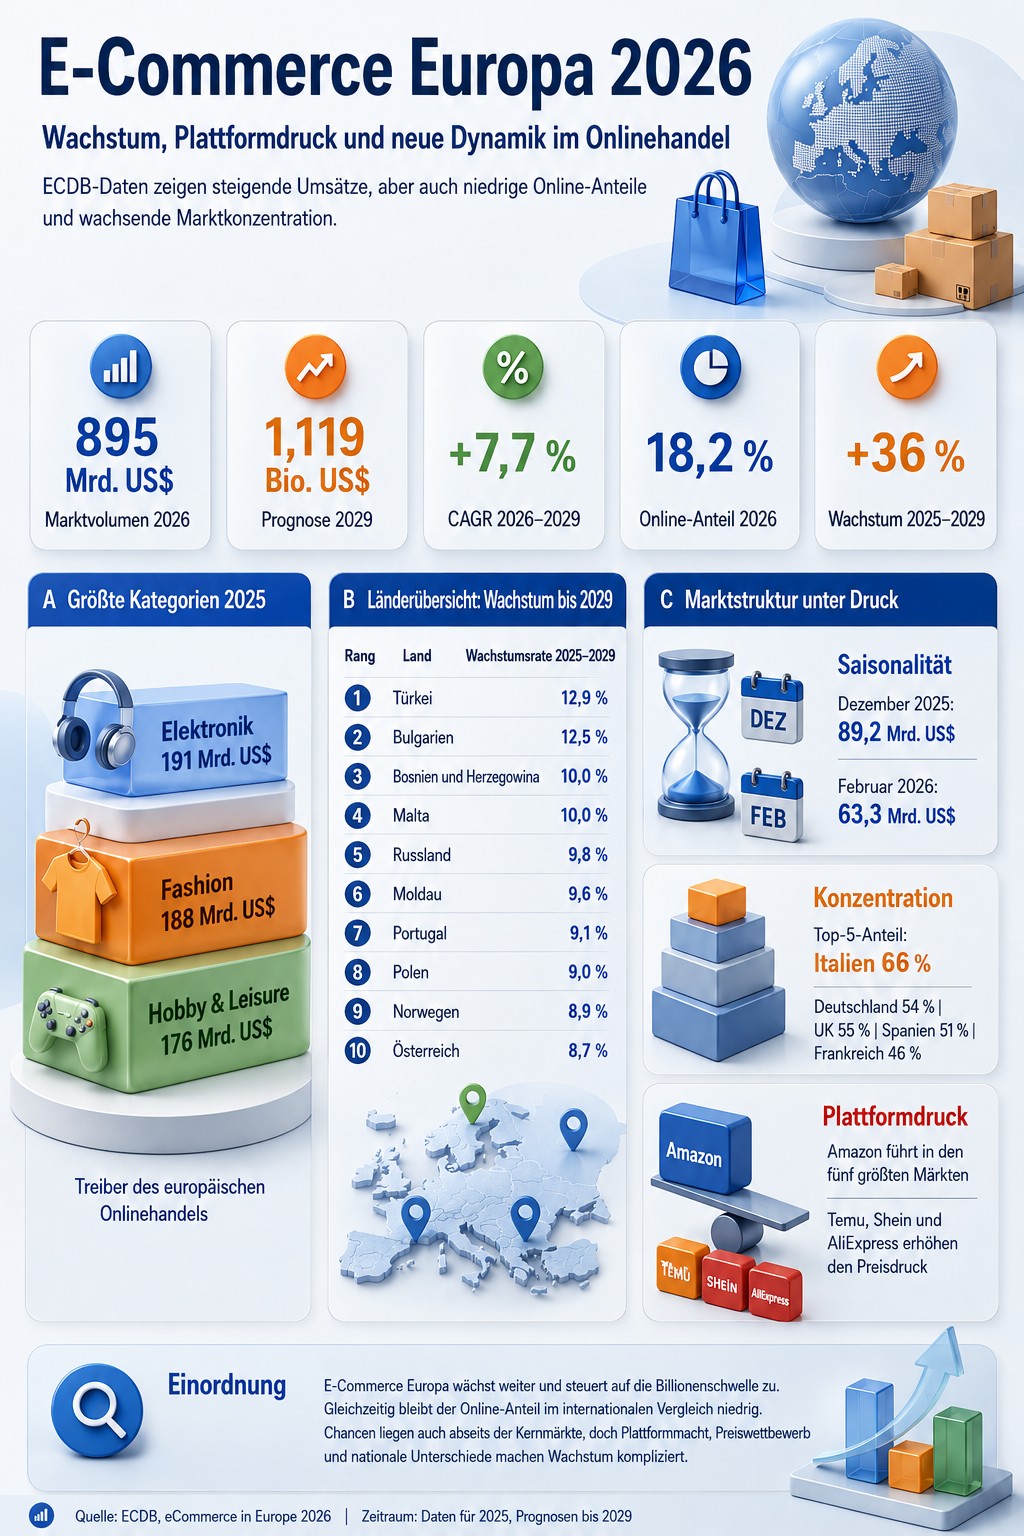
Der europäische E-Commerce-Markt bleibt auf Wachstumskurs. ECDB weist für 2023 einen Umsatz von 702 Milliarden US-Dollar aus. 2024 stieg der Wert auf 740 Milliarden US-Dollar, 2025 auf 824 Milliarden US-Dollar. Für 2026 erwartet ECDB 895 Milliarden US-Dollar. Danach soll der Markt weiter wachsen und 2028 erstmals die Marke von 1 Billion US-Dollar überschreiten. Für 2029 wird ein Volumen von 1,119 Billionen US-Dollar prognostiziert.
Damit bleibt E-Commerce Europa ein bedeutender Teil des globalen Onlinehandels. Zwischen 2026 und 2029 erwartet ECDB eine durchschnittliche jährliche Wachstumsrate von 7,7 Prozent. Für 2026 wird ein Plus von 8,5 Prozent genannt. Das liegt nahe am weltweiten Wachstum, aber unter der Dynamik in Asien. Europa wächst also, setzt aber nicht das Tempo.
Die Zahlen wirken auf den ersten Blick komfortabel. Ein Markt nahe der Billionenschwelle klingt nach Stärke. Bei genauerem Hinsehen wird daraus jedoch kein Selbstläufer. Europa ist fragmentiert, reguliert und von sehr unterschiedlichen nationalen Handelsstrukturen geprägt. Für Händler bedeutet das: Wer in Europa wachsen will, bekommt keinen einheitlichen Markt, sondern viele Einzelmärkte mit eigenen Erwartungen, Zahlungsgewohnheiten, Logistikstrukturen und Wettbewerbern.
Der Online-Anteil bleibt Europas Schwachstelle
Trotz steigender Umsätze bleibt der Online-Anteil im europäischen Einzelhandel vergleichsweise niedrig. Für 2026 nennt ECDB einen Anteil von 18,2 Prozent, für 2027 werden 18,7 Prozent erwartet. Damit liegt Europa unter dem weltweiten Durchschnitt und auch unter den Werten für Asien und Nordamerika.
Für Händler ist diese Entwicklung ambivalent. Einerseits bleibt noch Potenzial, weil ein großer Teil des Einzelhandels nicht online stattfindet. Andererseits zeigt der geringe Online-Anteil, dass Wachstum nicht automatisch aus Marktgröße entsteht. Wer E-Commerce Europa als Wachstumsfeld betrachtet, muss mit zähen Strukturen rechnen: starke stationäre Händler, hohe Kundenerwartungen, nationale Unterschiede und ein Wettbewerb, der zunehmend über Preis, Lieferleistung und Sichtbarkeit geführt wird.
Die unbequeme Wahrheit lautet: Europa spricht gern über digitale Souveränität, aber im Onlinehandel hängen viele Anbieter an den Spielregeln weniger Plattformen. Sichtbarkeit wird gekauft, Reichweite wird vermittelt, Kundenzugang wird teurer. Das ist kein Niedergang, aber auch kein besonders romantisches Bild digitaler Selbstbestimmung.
Wachstumsranking zeigt Chancen abseits der Kernmärkte
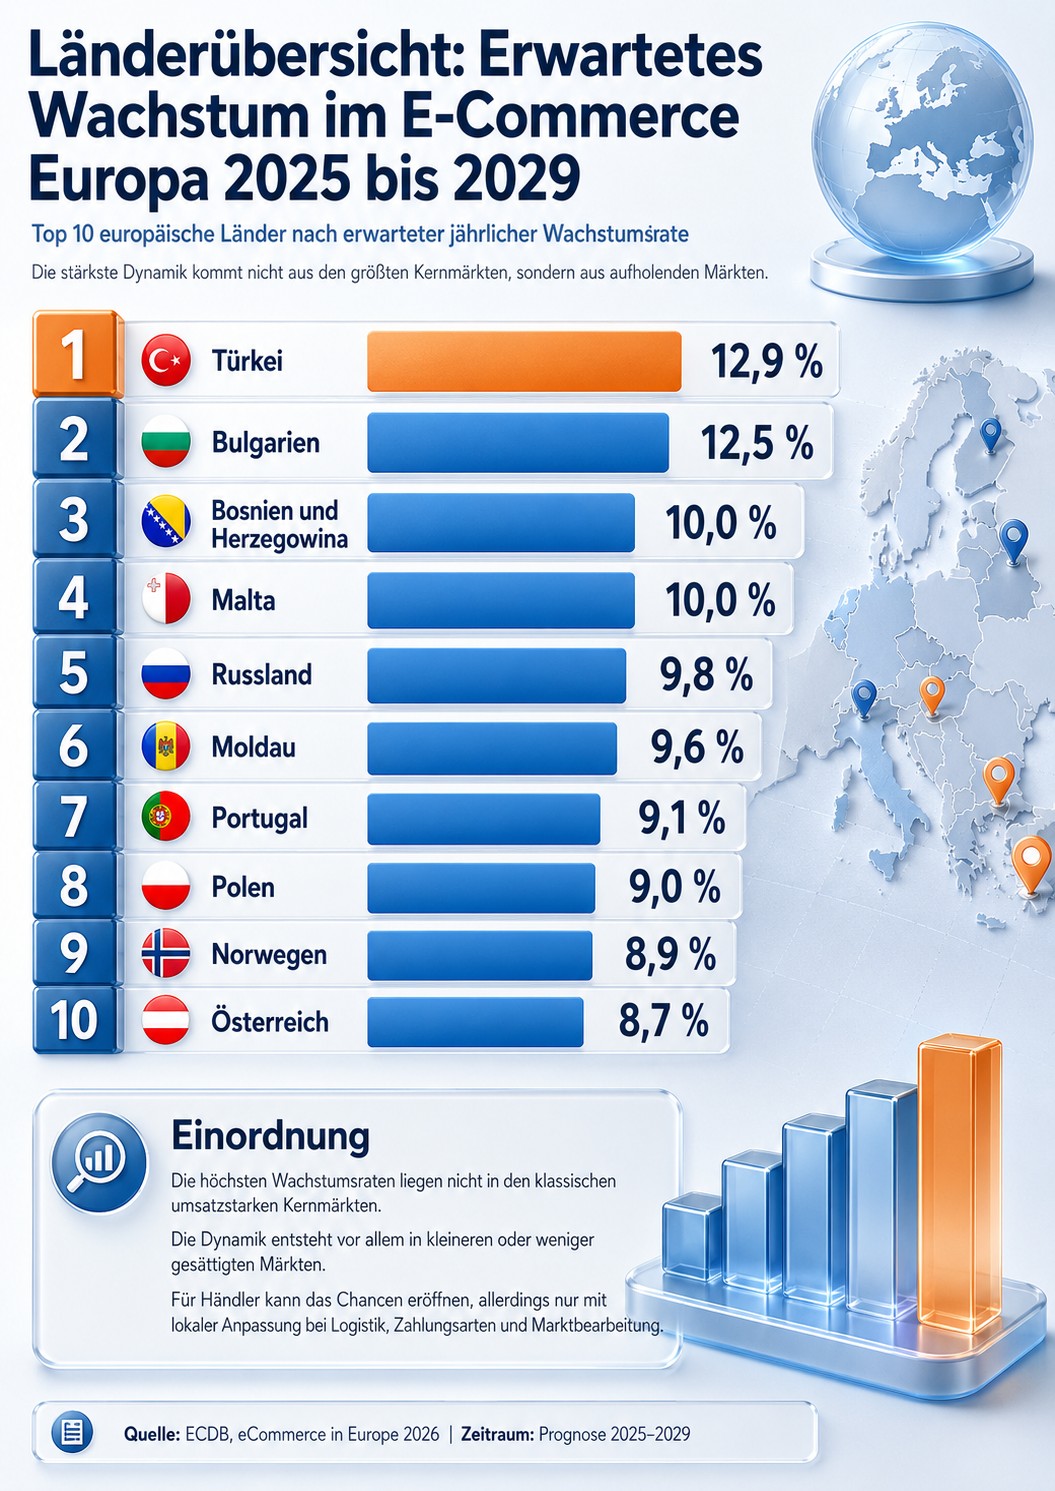
Das Länderranking verschiebt den Blick auf E-Commerce Europa. Die stärksten erwarteten Wachstumsraten bis 2029 finden sich nicht in den klassischen großen Märkten wie Deutschland, Frankreich oder Großbritannien. An der Spitze steht die Türkei mit einer prognostizierten jährlichen Wachstumsrate von 12,9 Prozent für den Zeitraum 2025 bis 2029. Es folgen Bulgarien mit 12,5 Prozent sowie Bosnien und Herzegowina und Malta mit jeweils 10,0 Prozent.
Auch Russland mit 9,8 Prozent, Moldau mit 9,6 Prozent, Portugal mit 9,1 Prozent, Polen mit 9,0 Prozent, Norwegen mit 8,9 Prozent und Österreich mit 8,7 Prozent zählen laut ECDB zu den Märkten mit überdurchschnittlicher Wachstumsdynamik. Das Ranking zeigt: Bewegung entsteht vor allem dort, wo der Onlinehandel noch stärker aufholen kann oder Marktstrukturen noch nicht vollständig verteilt sind.
Für Händler ist das kein Freifahrtschein für schnelle Expansion. Wachstumsmärkte können attraktiv wirken, bringen aber eigene Risiken mit. Lokale Zahlungsarten, Logistikqualität, Kaufkraft, Regulierung, Sprache, Retourenverhalten und politische Rahmenbedingungen entscheiden darüber, ob aus Marktpotenzial tatsächlich Umsatz wird. Wer nur auf Wachstumsraten schaut, übersieht schnell die Kosten der Markterschließung.
Gerade für mittelständische Händler kann das Ranking dennoch hilfreich sein. Es zeigt, dass Chancen nicht nur in den großen und teuren Werbemärkten liegen. Portugal, Polen, Norwegen oder Österreich können je nach Sortiment, Preispunkt und Lieferfähigkeit relevanter sein als ein direkter Angriff auf gesättigte Kernmärkte. E-Commerce Europa ist damit nicht nur eine Frage der Marktgröße, sondern auch der richtigen Priorisierung.
Länderübersicht: Wo E-Commerce Europa am stärksten wächst
Die Länderübersicht zeigt, dass die höchste Wachstumsdynamik im europäischen Onlinehandel nicht aus den größten Kernmärkten kommt. Deutschland, Frankreich oder Großbritannien bleiben zwar umsatzstarke Märkte, beim erwarteten Wachstum bis 2029 liegen jedoch andere Länder vorn. Für E-Commerce Europa ist das ein wichtiger Hinweis: Marktgröße und Wachstumsdynamik sind nicht dasselbe.
Die Übersicht macht deutlich, dass sich E-Commerce Europa nicht nur über die bekannten Umsatzmärkte erklären lässt. Wachstumschancen entstehen vor allem dort, wo der Onlinehandel noch stärker aufholt oder Marktanteile noch nicht vollständig verteilt sind. Für Händler kann das attraktiv sein, allerdings nur mit lokaler Anpassung bei Zahlungsarten, Logistik, Sprache, Preisniveau und rechtlichen Rahmenbedingungen.
Elektronik und Fashion prägen den Umsatz
Die größten Umsatzkategorien zeigen, wo E-Commerce Europa bereits stark etabliert ist. Elektronik erreichte 2025 laut ECDB ein Volumen von 191 Milliarden US-Dollar. Fashion lag mit 188 Milliarden US-Dollar nur knapp dahinter. Hobby & Leisure kam auf 176 Milliarden US-Dollar. Danach folgen Care Products mit 93 Milliarden US-Dollar, Furniture & Homeware mit 89 Milliarden US-Dollar, Grocery mit 87 Milliarden US-Dollar und DIY mit 71 Milliarden US-Dollar.
Elektronik und Mode bleiben damit zentrale Treiber. Beide Kategorien eignen sich gut für den Onlinehandel, weil Produkte vergleichbar sind, Sortimente breit skaliert werden können und Kunden an digitale Kaufprozesse gewöhnt sind. Gleichzeitig sind genau diese Kategorien besonders umkämpft. Preissuchmaschinen, Marktplätze, Rabattaktionen und Retail Media sorgen dafür, dass Marge und Sichtbarkeit häufig gegeneinander ausgespielt werden.
Für Händler liegt die Herausforderung nicht allein im Sortiment. Entscheidend ist, ob sie über Preis, Verfügbarkeit, Service oder Spezialisierung einen erkennbaren Grund liefern, nicht beim nächstgrößeren Marktplatz zu kaufen. Ohne klares Profil wird E-Commerce Europa schnell zur Preisprüfung in Echtzeit.
Das Weihnachtsgeschäft verzerrt den Markt
Die Monatsdaten zeigen eine starke Saisonalität. Im Dezember 2025 erreichten die europäischen Onlineumsätze 89,2 Milliarden US-Dollar. Das entsprach 10,8 Prozent des betrachteten Jahreszeitraums. Im Februar 2026 fiel der Umsatz auf 63,3 Milliarden US-Dollar. Der März 2025 lag mit 61,4 Milliarden US-Dollar noch niedriger.
Damit bleibt das vierte Quartal der zentrale Taktgeber. Black Friday, Cyber Monday und Weihnachtsgeschäft bündeln Nachfrage, Marketingbudgets und operative Belastung. Händler müssen in wenigen Wochen das leisten, was im restlichen Jahr oft mühsam aufgebaut wird: Reichweite, Verfügbarkeit, Versandkapazität und Retourenabwicklung.
Diese Saisonalität ist Chance und Risiko zugleich. Sie kann Umsätze beschleunigen, aber sie legt auch Schwächen offen. Wer Lagerplanung, Liquidität, Kundenservice und Versand nicht sauber steuert, bezahlt das Wachstum mit Kosten, Reklamationen und sinkender Kundenzufriedenheit. E-Commerce Europa ist damit nicht nur eine Wachstumsstory, sondern auch ein Belastungstest für Prozesse.
Amazon bleibt die zentrale Machtachse
In den fünf betrachteten großen europäischen Märkten liegt Amazon jeweils an der Spitze. In Deutschland weist ECDB für amazon.de im Jahr 2025 ein GMV von 58,981 Milliarden US-Dollar aus. Dahinter folgen ebay.de mit 9,717 Milliarden US-Dollar, otto.de mit 8,509 Milliarden US-Dollar, temu.com mit 5,937 Milliarden US-Dollar und zalando.de mit 4,764 Milliarden US-Dollar.
Der Abstand ist deutlich. Amazon ist im europäischen Onlinehandel nicht nur Händler, sondern Marktplatz, Suchumgebung, Werbekanal, Logistiknetz und Datenmaschine. Für viele Anbieter ist Amazon zugleich Absatzchance und Abhängigkeit. Wer dort verkauft, erhält Reichweite. Wer zu abhängig wird, verliert Spielraum bei Marge, Kundenbeziehung und Markenführung.
E-Commerce Europa wird dadurch stärker von Plattformlogik geprägt. Händler konkurrieren nicht nur mit anderen Händlern, sondern auch mit dem System, in dem sie sichtbar werden wollen. Das macht Wachstum möglich, aber selten bequem.
Temu, Shein und AliExpress erhöhen den Preisdruck
Neben Amazon treten in mehreren europäischen Märkten auch Temu, Shein und AliExpress sichtbar auf. In Frankreich, Spanien, Italien und Deutschland gehören einzelne dieser Anbieter laut ECDB zu den führenden Shops beziehungsweise Retailern nach GMV. Ihr Modell setzt auf aggressive Preise, hohe App-Präsenz, schnelle Sortimentsrotation und internationale Skalierung.
Für europäische Händler ist das ein Problem, das sich nicht mit dem Hinweis auf Qualität allein lösen lässt. Kunden vergleichen Preise, Lieferzeiten und Produktverfügbarkeit. Gleichzeitig steigen die Anforderungen an Transparenz, Nachhaltigkeit, Produktsicherheit und Service. Der Wettbewerb wird dadurch asymmetrisch: Einige Anbieter setzen auf maximale Preisdynamik, während lokale Händler mit höheren Kosten und strengeren Erwartungen arbeiten.
Das heißt nicht, dass europäische Händler chancenlos sind. Aber es heißt, dass Austauschbarkeit teurer wird. Wer keine erkennbare Differenzierung bietet, wird leichter in eine Preisspirale gezogen.
Unterschiedliche Märkte, unterschiedliche Konzentration
Die Marktkonzentration unterscheidet sich innerhalb Europas deutlich. In Italien entfallen laut ECDB 66 Prozent der Nettoumsätze der Top-250-Stores auf die fünf größten Anbieter. In Großbritannien sind es 55 Prozent, in Deutschland 54 Prozent, in Spanien 51 Prozent und in Frankreich 46 Prozent.
Diese Unterschiede sind für die Marktbewertung wichtig. E-Commerce Europa ist kein homogener Block. Frankreich hat andere Handelsstrukturen als Deutschland, Spanien andere Plattformmuster als Großbritannien, Italien eine stärkere Konzentration an der Spitze. Wer international expandieren will, muss diese Unterschiede berücksichtigen.
Für Händler bedeutet das: Eine europäische Strategie darf nicht nur übersetzt werden. Sie muss lokal angepasst werden. Das betrifft Sortiment, Preise, Zahlungsarten, Versandoptionen, Retouren, Kundenservice und Marketingkanäle. Wer Europa wie einen einzigen Markt behandelt, spart zunächst Planung und bezahlt später mit Reibungsverlusten.
Payment und Logistik entscheiden im Checkout
Auch Zahlungsarten und Versanddienstleister bleiben zentrale Faktoren. ECDB nennt Visa mit 79,7 Prozent und Mastercard mit 79,5 Prozent als am häufigsten angebotene Zahlungsmethoden. PayPal kommt auf 57,1 Prozent, American Express auf 35,1 Prozent und Banküberweisung beziehungsweise Vorkasse auf 31,0 Prozent.
Im Versandumfeld werden DHL mit 28,3 Prozent und DPD mit 22,0 Prozent am häufigsten genannt. Danach folgen Royal Mail mit 11,5 Prozent, GLS mit 11,3 Prozent und UPS mit 10,8 Prozent. Diese Werte zeigen, dass Checkout und Zustellung weiterhin harte Wettbewerbsfaktoren sind.
Ein guter Preis reicht nicht, wenn die bevorzugte Zahlungsart fehlt oder die Lieferung unklar bleibt. Kunden erwarten einfache Zahlung, transparente Kosten, verlässliches Tracking und unkomplizierte Retouren. Händler, die hier sparen, sparen oft an der falschen Stelle. Der letzte Schritt im Kaufprozess entscheidet häufig darüber, ob Marketingausgaben überhaupt Umsatz werden.
Was Händler jetzt beachten sollten
E-Commerce Europa bleibt ein Wachstumsmarkt, aber keiner, der Schwächen verzeiht. Die Umsätze steigen, doch der Online-Anteil bleibt begrenzt. Die Plattformmacht nimmt zu, der Preisdruck wächst, und die Saisonalität macht operative Fehler teuer. Das Länderranking zeigt zusätzlich, dass Wachstumschancen nicht zwangsläufig in den größten Märkten liegen.
Händler sollten deshalb weniger auf Marktgröße allein schauen und stärker auf die Frage, wo sie im Wettbewerb tatsächlich bestehen können. Wichtig werden klare Sortimentsprofile, robuste Prozesse, differenzierte Vertriebskanäle und eine realistische Einschätzung der Plattformabhängigkeit. Marktplätze können Reichweite liefern, ersetzen aber keine eigene Kundenbeziehung. Internationalisierung kann Wachstum bringen, funktioniert aber nur mit lokaler Anpassung.
E-Commerce Europa ist damit kein bequemes Wachstumsversprechen. Es ist ein Markt mit Volumen, aber auch mit Reibung. Wer ihn ernst nimmt, muss mehr können als Produkte online stellen.