
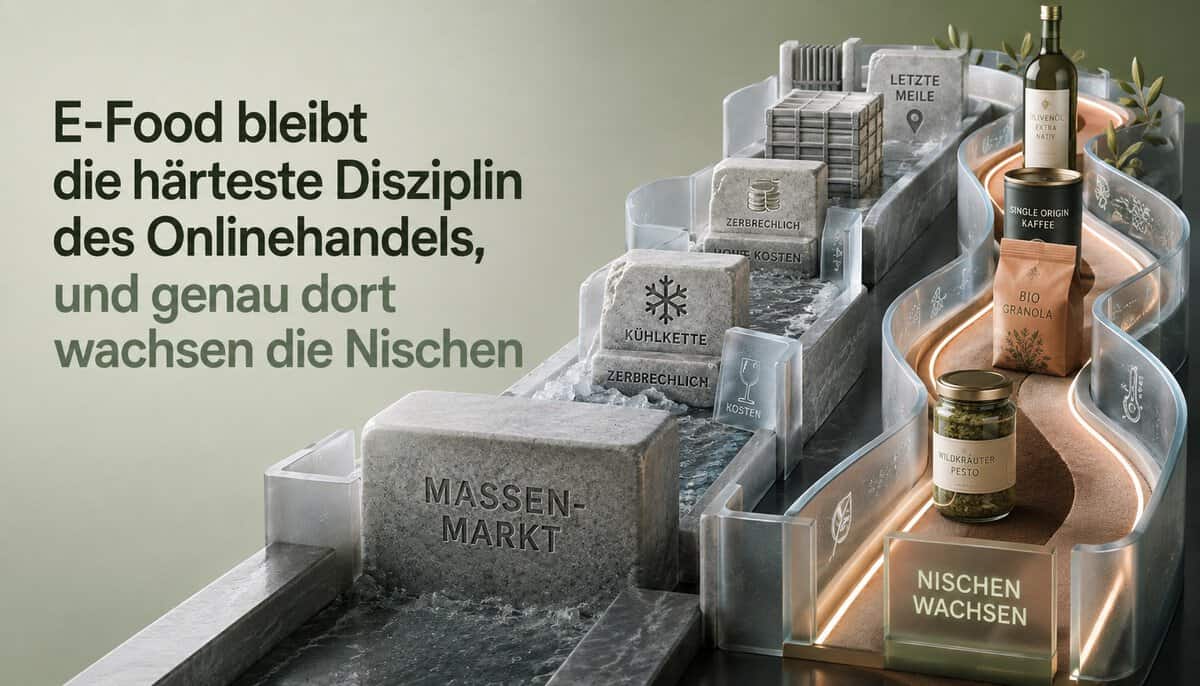
E-Food bleibt die härteste Disziplin des Onlinehandels, und genau dort wachsen die Nischen
Es ist eines der hartnäckigsten Paradoxa des deutschen E-Commerce: Bücher, Elektronik, Mode, Möbel, sogar Autoreifen und Medikamente, in fast jeder Warengruppe hat sich der Onlinekanal einen substanziellen Marktanteil erobert. Nur beim größten Einzelhandelssegment überhaupt, den Lebensmitteln, verharrt die Onlinequote seit Jahren im niedrigen einstelligen Prozentbereich. Ausgerechnet die Kategorie mit der höchsten Kauffrequenz, dem stabilsten Bedarf und den planbarsten Warenkörben widersetzt sich der Digitalisierung, die anderswo längst durch ist. Wer verstehen will, warum, muss sich weniger mit Konsumentenpsychologie beschäftigen als mit Betriebswirtschaft, denn E-Food scheitert selten am Kunden. Es scheitert an der Kostenrechnung.
Beginnen wir bei den Margen. Der Lebensmitteleinzelhandel arbeitet traditionell mit Handelsspannen, die deutlich unter denen von Mode oder Kosmetik liegen, im Vollsortiment bleiben nach allen Kosten oft nur wenige Prozent vom Umsatz übrig. Dieses Modell funktioniert stationär, weil der Kunde die teuersten Prozessschritte selbst übernimmt: Er kommissioniert seine Ware eigenhändig aus dem Regal, transportiert sie zur Kasse, verpackt sie und fährt sie nach Hause.
Im Onlinemodell wandern all diese Schritte zurück zum Händler. Picken, packen, kühlen, zustellen, jeder dieser Vorgänge kostet Geld, und zwar pro Bestellung ein Vielfaches dessen, was die ohnehin schmale Marge eines durchschnittlichen Warenkorbs hergibt. Ein Warenkorb von 60 Euro mit vier Prozent Spanne erwirtschaftet 2,40 Euro Rohertrag, die letzte Meile allein kostet je nach Modell ein Mehrfaches davon. Diese Gleichung lässt sich nicht durch Prozessoptimierung allein lösen, sie lässt sich nur durch andere Warenkörbe lösen.
Dazu kommt die Physik der Ware. Lebensmittel sind im Verhältnis zu ihrem Wert schwer, voluminös und häufig zerbrechlich. Eine Kiste Mineralwasser wiegt gut zehn Kilogramm und kostet wenige Euro, ein Glas Marmelade übersteht einen unsanften Umschlagpunkt nicht, Chipstüten wollen nicht gequetscht, Schokolade nicht überhitzt werden. Die Paketlogistik, die für Bücher und T-Shirts perfektioniert wurde, stößt hier systematisch an Grenzen: Bruchquoten, Verpackungsaufwand und Gewichtszuschläge fressen Deckungsbeiträge, und jede Reklamation wegen einer ausgelaufenen Flasche kostet nicht nur Geld, sondern auch das Vertrauen in den Kanal.
Deutschland setzt noch eine Besonderheit obendrauf: das Pfandsystem. Wer Getränke online verkauft, muss nicht nur Einwegpfand korrekt abrechnen, sondern im Mehrwegbereich eine Rückwärtslogistik organisieren, für die es im Paketnetz schlicht keine effiziente Infrastruktur gibt. Leergut ist der stille Komplexitätstreiber des deutschen E-Food, und er taucht in kaum einem internationalen Vergleich auf, weil ihn kaum ein anderer Markt in dieser Form kennt.
Der dritte Kostenblock ist die Kühlung. Sobald Frische und Tiefkühlware ins Sortiment kommen, verwandelt sich ein Logistikproblem in ein Infrastrukturproblem. Gekühlte Lager, gekühlte Fahrzeuge, lückenlose Kühlketten bis zur Haustür, Zeitfenster für die Zustellung, weil niemand Hackfleisch acht Stunden vor der Tür liegen lassen kann: All das erfordert Investitionen, die sich erst bei sehr hoher Tourendichte amortisieren. Genau deshalb konzentrieren sich die Vollsortimenter im E-Food auf Ballungsräume, und genau deshalb sind einige prominente Anbieter der letzten Jahre trotz beeindruckender Umsätze nie in die Nähe der Profitabilität gekommen. Die Schnelllieferdienste haben dieselbe Lektion im Zeitraffer gelernt: Wachstum lässt sich in dieser Kategorie kaufen, Marge nicht.
Vor diesem Hintergrund wirkt es zunächst überraschend, dass es im Lebensmittel-E-Commerce dennoch eine wachsende, teils sehr profitable Szene gibt. Sie besteht nicht aus Vollsortimentern, sondern aus Spezialisten: Händler für Süßwaren und Snacks, für Getränke, für internationale Lebensmittel, für Kaffee, für Bio-Trockensortimente oder für Produkte aus einzelnen Herkunftsländern. Anbieter wie Capalus zeigen, wie ein fokussiertes Sortiment aus Getränken, Snacks und haltbaren Lebensmitteln die strukturellen Nachteile der Kategorie gezielt umgeht. Das Muster dahinter ist betriebswirtschaftlich konsistent und lässt sich auf vier Entscheidungen zurückführen, die fast alle erfolgreichen Nischenanbieter gemeinsam haben.
Erstens: der Verzicht auf die Kühlkette. Wer ausschließlich ambientfähige Ware führt, also Getränke, Süßwaren, Konserven, Trockensortiment, kann die normale Paketinfrastruktur nutzen und spart den gesamten Investitionsblock, an dem die Vollsortimenter tragen. Zweitens: höhere Spannen durch Sortimentsauswahl. Süßwaren, Spezialitäten und importierte Artikel erlauben Margen, die mit dem Preiseinstiegssortiment eines Discounters nichts zu tun haben, der Kunde vergleicht hier nicht den Kilopreis, sondern kauft Verfügbarkeit und Auswahl. Drittens: Warenkorbsteuerung über Mindestbestellwerte und Staffelversandkosten.
Die Nischenanbieter haben verinnerlicht, dass nicht der Umsatz die relevante Größe ist, sondern der Deckungsbeitrag pro Sendung, und sie erziehen ihre Kundschaft konsequent zu Vorratsbestellungen, bei denen sich die Logistikkosten auf einen großen Warenkorb verteilen. Viertens: Sortimentstiefe statt Sortimentsbreite. Ein Spezialist mit zweitausend Artikeln in einer klar definierten Kategorie schlägt in Auffindbarkeit, Lagerumschlag und Retourenquote jeden Generalisten, der dieselbe Kategorie als eine von fünfzig führt.
Wie eine solche Sortimentsstrategie im Detail aussieht, lässt sich am Aufbau der Warenkörbe ablesen. Erfolgreiche Spezialversender arbeiten fast immer mit einer Mischung aus Ankerartikeln und Margenträgern. Der Ankerartikel, etwa der Kasten Cola oder die Großpackung Kaffee, ist preislich transparent und zieht die Bestellung überhaupt erst an, verdient aber für sich genommen wenig. Der Margenträger, die Importsüßigkeit, die Limited Edition, der Snack, den es im deutschen Regal nicht gibt, wandert als Zusatzposition in denselben Karton und hebt den Deckungsbeitrag der Sendung.
Das ist im Kern die alte Mischkalkulation des stationären Handels, nur dass sie online präziser steuerbar ist: Über Platzierung, Empfehlungslogik und Aktionsmechaniken lässt sich die Warenkorbzusammensetzung aktiv beeinflussen, und die Daten jeder Bestellung zeigen unmittelbar, welche Kombinationen funktionieren. Hinzu kommt ein Effekt, den Kategorien wie Mode nicht kennen: Bei Verbrauchsgütern verrät die Bestellhistorie ziemlich genau, wann der Vorrat eines Kunden zur Neige geht. Wer diese Rhythmen versteht und seine Kommunikation danach taktet, erreicht Wiederkaufraten, von denen andere Segmente nur träumen können, ohne einen Cent zusätzliches Marketingbudget.
Dieses Wiederkaufverhalten verdient einen genaueren Blick, denn es verändert die gesamte Ökonomie der Kategorie. Lebensmittel sind das Segment mit der höchsten natürlichen Bestellfrequenz im gesamten Handel, und das verändert die Ökonomie der Kundengewinnung fundamental. Ein Modehändler muss seine Akquisitionskosten oft über wenige Bestellungen pro Jahr verdienen, ein Getränke- oder Snackversender kann bei zufriedenen Kunden mit Bestellrhythmen von zwei bis sechs Wochen rechnen.
Damit rechtfertigen sich auch höhere Kosten für die Erstgewinnung eines Kunden, sofern die operative Qualität stimmt, denn der Customer Lifetime Value speist sich hier nicht aus Hoffnung, sondern aus Routine. Verbrauchsgüter erzeugen Gewohnheit, Gewohnheit erzeugt planbaren Umsatz, und planbarer Umsatz erlaubt wiederum bessere Einkaufskonditionen und effizientere Lagerhaltung. Es ist derselbe Schwungradeffekt, der Abo-Modelle attraktiv macht, nur ohne dass man dem Kunden formal ein Abo verkaufen muss.
Interessant ist, wie schwer sich die Marktbeobachtung mit dieser zersplitterten Landschaft tut. Die amtliche Statistik erfasst den Einzelhandel traditionell nach Betriebsformen und Warengruppen, der Versand- und Interneteinzelhandel wird beim Statistischen Bundesamt als eigener Wirtschaftszweig geführt, doch die vielen kleinen Spezialversender verschwinden in Sammelkategorien, während die Branchenverbände mit eigenen Panels arbeiten, die je nach Methodik zu unterschiedlichen Onlinequoten kommen. Die Folge: Über den E-Food-Markt kursieren Zahlen, die sich um mehrere Milliarden Euro unterscheiden, je nachdem, ob Lieferdienste, Spezialversender und Getränkelieferungen mitgezählt werden oder nur der klassische Supermarktkorb. Für Händler, die Investitionsentscheidungen treffen müssen, ist das mehr als eine akademische Fußnote, denn wer den Markt nur über die niedrige Gesamtquote betrachtet, übersieht, dass einzelne Teilsegmente längst zweistellig wachsen.
Für Marktplatzbetreiber und Plattformstrategen ergibt sich daraus eine unbequeme Erkenntnis: Lebensmittel sind keine Kategorie, die sich mit den Standardwerkzeugen des Plattformgeschäfts erschließen lässt. Fulfillment-Programme, die auf Paketmaß und Standardgewicht optimiert sind, passen schlecht zu Wasserkisten, und die Provisionslogik vieler Marktplätze verträgt sich kaum mit einstelligen Kategoriemargen. Entsprechend beobachten wir eine Zweiteilung: Auf den großen Plattformen funktionieren margenstarke, leichte, lagerfähige Nischenprodukte, während das Volumengeschäft mit Getränken und Grundnahrungsmitteln bei spezialisierten Shops mit eigener Logistikkompetenz liegt.
Wer als Seller in die Kategorie einsteigen will, sollte seine Kalkulation deshalb nicht vom Umsatzpotenzial her aufbauen, sondern von der Sendung: Was wiegt der typische Warenkorb, was kostet er im Versand, wie hoch ist die Bruchquote, was bleibt pro Karton übrig. Erst danach lohnt der Blick auf Traffic und Conversion.
Bleibt die Frage, ob die Vollsortimenter die Kategorie irgendwann doch noch knacken. Die Antwort dürfte differenziert ausfallen. In dichten Metropolregionen kann das Modell mit hoher Tourendichte, automatisierten Lägern und diszipliniertem Zeitfenstermanagement tragfähig werden, einige Anbieter arbeiten sich dort sichtbar in Richtung schwarzer Zahlen vor.
In der Fläche dagegen spricht wenig dafür, dass der wöchentliche Frischekorb je kostendeckend an jede Haustür zwischen Emsland und Erzgebirge rollt. Wahrscheinlicher ist ein hybrides Bild: Frische bleibt überwiegend stationär oder wandert in Abholmodelle, während das lagerfähige, schwere, planbare Sortiment kontinuierlich in den Versandhandel abwandert, dorthin, wo Spezialisten es effizienter bewegen können als jeder Supermarkt. Die Onlinequote der Gesamtkategorie wird diese Verschiebung nur träge abbilden. Wer sie verstehen will, sollte weniger auf die eine große Zahl schauen und mehr auf die vielen kleinen Sortimente, in denen die Entscheidung längst gefallen ist.