
Bezahlen wird zur Finanzierung: Warum Händler ihren Checkout 2026 neu betrachten müssen
Der E-Commerce entwickelt sich rasant weiter. Dabei stehen vor allem Technologien im Vordergrund, die das Nutzererlebnis verbessern. Beim Checkout im Online-Shop wird die Entwicklung deutlich. Standen lange Zeit Zahlungsoptionen wie der Kauf auf Rechnung, Lastschrift, Kreditkarte oder PayPal im Fokus, können Kunden die Zahlung heute mit wenigen Klicks um Wochen verschieben oder direkt auf mehrere Raten verteilen. „Buy now, pay later“ hat die Grenze zwischen Bezahlen und Finanzieren damit verschwimmen lassen.
Für den Onlinehandel ist das attraktiv. Kunden erhalten mehr finanziellen Spielraum, Händler können auch höherpreisige Waren leichter verkaufen. Gleichzeitig wächst die Verantwortung. Denn was im Checkout zunächst nur wie eine weitere Zahlungsoption aussieht, ist wirtschaftlich betrachtet häufig ein Kredit.
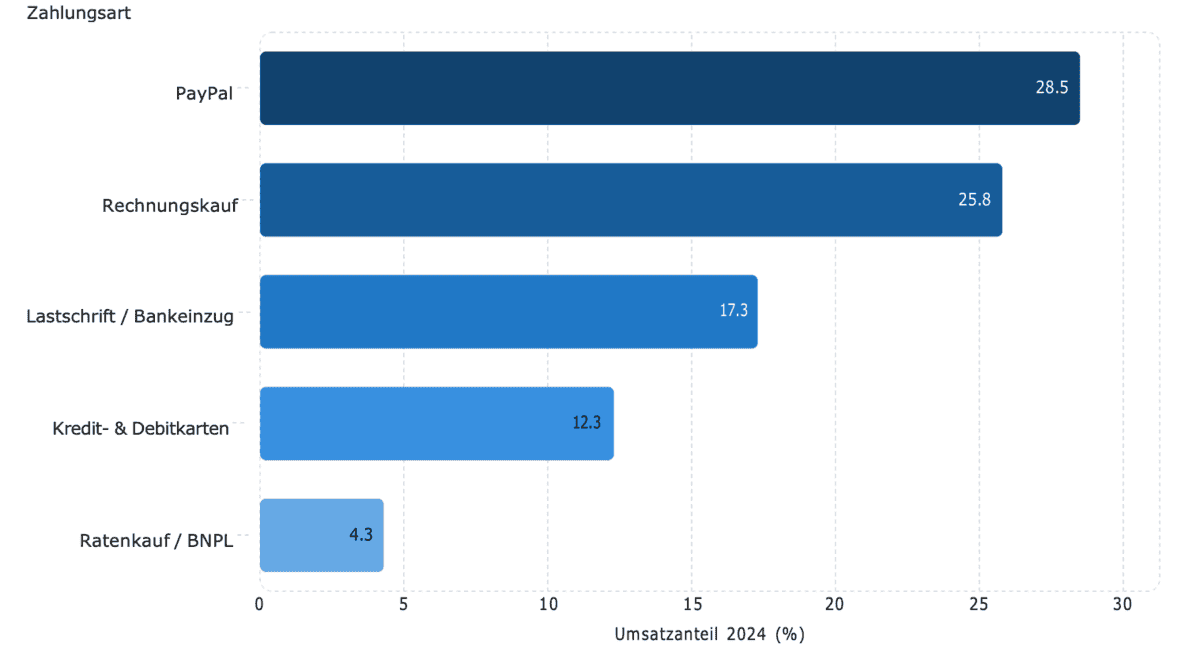
Ab November 2026 soll diese Unterscheidung auch rechtlich mehr Gewicht bekommen. Nach der EHI-Studie „Online-Payment 2025″ wurden 2024 insgesamt 28,5 Prozent der Online-Einkäufe nach Umsatzanteil mit PayPal bezahlt. Auf den klassischen Rechnungskauf entfielen 25,8 Prozent, auf Lastschrift beziehungsweise Bankeinzug 17,3 Prozent. Kredit- und internationale Debitkarten erreichten zusammen 12,3 Prozent.
Ratenkauf wächst im deutschen Onlinehandel
Noch ist Buy now, pay later in Deutschland nicht das vorherrschende Bezahlverfahren in E-Commerce. Die Entwicklung ist trotzdem bemerkenswert.
Nach der EHI-Studie „Online-Payment 2025″ wurden 2024 insgesamt 28,5 Prozent der Online-Einkäufe nach Umsatzanteil mit PayPal bezahlt. Auf den klassischen Rechnungskauf entfielen 25,8 Prozent, auf Lastschrift beziehungsweise Bankeinzug 17,3 Prozent. Kredit- und internationale Debitkarten erreichten zusammen 12,3 Prozent.
Der Ratenkauf kam lediglich auf 4,3 Prozent. Innerhalb von drei Jahren hat sich sein Umsatzanteil allerdings verdoppelt. Das EHI zählt hierzu auch Angebote aus dem Bereich Buy now, pay later.
Besonders auffällig: Bei absatzfinanzierten Transaktionen werden die höchsten durchschnittlichen Warenkörbe aller Zahlungsarten erreicht.
Für Händler liegt der Reiz auf der Hand. Wenn ein Fernseher, Sofa oder Smartphone nicht unmittelbar vollständig bezahlt werden muss, entscheiden sich viele Kundinnen und Kunden leichter für eine größere Anschaffung.
Für Käuferinnen und Käufer verschiebt sich allerdings nicht nur der Zahlungszeitpunkt.
Kreditkarte und BNPL verschieben Zahlungen auf unterschiedliche Weise
Kreditkarten und Buy-now-pay-later-Angebote haben eine offensichtliche Gemeinsamkeit: Zwischen Kauf und tatsächlicher Belastung des eigenen Girokontos liegt in der Regel eine vordefinierte Zeitspanne. Dahinter stehen jedoch unterschiedliche Systeme.
Kreditkarte
Bei einer klassischen Kreditkarte werden verschiedene Umsätze über einen festen Abrechnungszeitraum hinweg gesammelt. Abhängig vom Kartenmodell wird die Rechnung anschließend vollständig beglichen oder kann teilweise abgelöst werden.
Buy now, pay later
BNPL setzt dagegen unmittelbar am einzelnen Kauf an. Ein Zahlungsdienstleister ermöglicht beispielsweise, den konkreten Rechnungsbetrag erst nach 14 oder 30 Tagen zu begleichen oder ihn auf mehrere Raten aufzuteilen.
Wer Buy now, pay later und Kreditkarte im Vergleich betrachtet, sollte deshalb nicht nur auf den Zahlungsaufschub schauen. Relevant sind unter anderem Abrechnungsmodell, mögliche Gebühren und Zinsen sowie die Frage, wie leicht sich mehrere offene Verpflichtungen überblicken lassen.
Darin liegt eine Besonderheit von BNPL: Mehrere kleine Käufe bei unterschiedlichen Händlern können jeweils problemlos erscheinen. Zusammengenommen belasten sie später jedoch dasselbe Haushaltsbudget.
Aus einer Checkout-Option wird ausdrücklich ein Verbraucherkredit
Dass BNPL nicht nur eine moderne Bezeichnung für einen Zahlungsaufschub ist, zeigt inzwischen auch die Gesetzgebung.
Deutschland setzt derzeit eine neue europäische Verbraucherkreditrichtlinie um. Die entsprechenden deutschen Regelungen zu Verbraucherkreditverträgen sollen im November 2026 in Kraft treten. Dabei wird der Anwendungsbereich deutlich erweitert.
Künftig werden unter anderem Kleinkredite bis 200 Euro, zins- und gebührenfreie Kredite, Kredite mit einer Laufzeit von höchstens drei Monaten und Buy-now-pay-later-Modelle stärker in die verbraucherschützenden Vorschriften für Kreditverträge einbezogen. Vorgesehen sind unter anderem erweiterte vorvertragliche Informationspflichten.
Damit reagiert der Gesetzgeber auf einen Markt, in dem sich Finanzierung zunehmend in alltägliche Kaufprozesse verlagert.
Für Händler bedeutet das nicht, dass BNPL aus dem Checkout verschwinden wird. Die rechtliche und kommunikative Trennlinie zwischen „Zahlungsart“ und „Finanzierung“ wird jedoch stärker gewichtet.
Komfort ist Stärke und Risiko zugleich
Aus Kundensicht ist der Erfolg von BNPL leicht nachvollziehbar. Ein Einkauf lässt sich abschließen, ohne dass der Betrag sofort vom Konto verschwindet. Gerade wenn eine Bestellung zunächst geprüft oder möglicherweise zurückgeschickt werden soll, kann ein späterer Zahlungstermin praktisch sein.
Die Verbraucherzentralen weisen allerdings auf Risiken des verspäteten Zahlungszeitpunktes hin. Wer BNPL häufig verwendet, kann den Überblick über offene Zahlungen verlieren und den eigenen finanziellen Spielraum überschätzen. Werden Zahlungsfristen nicht eingehalten oder wird ein Zahlungsaufschub in eine kostenpflichtige Finanzierung umgewandelt, können zusätzliche Kosten entstehen.
Das Risiko steckt damit weniger im einzelnen Kauf als in der Summe.
Für einen verantwortungsvollen Umgang mit flexiblen Zahlungszeiträumen ist deshalb Transparenz wichtiger als die möglichst reibungslose Verschiebung des Zahlungszeitpunkts.
Händler profitieren nicht automatisch von maximaler Auswahl
Online-Shops stehen beim Payment seit jeher vor einem Zielkonflikt. Kunden erwarten ihre bevorzugten Zahlungsmethoden. Gleichzeitig verursacht jede zusätzliche Lösung technischen Aufwand, Gebühren und möglicherweise zusätzliche zeit- und kostenintensive Prozesse.
Die aktuellen Marktdaten zeigen, dass Vielfalt trotzdem gefragt bleibt. Neben PayPal und Rechnungskauf gewinnen auch Kartenzahlungen weiter an Bedeutung. Die richtige Payment-Strategie besteht daher nicht zwangsläufig darin, möglichst viele Logos von Zahlungsdienstleistern im Checkoutbereich unterzubringen. Interessanter ist die Frage, welche Verfahren zur Zielgruppe und zum Warenkorb passen.
Bei höherpreisigen Produkten kann eine Finanzierung einen anderen Stellenwert haben als bei einem Shop mit durchschnittlichen Warenkörben von wenigen Euro. Wiederkehrende Kunden können andere Präferenzen entwickeln als Erstbesteller. Und international tätige Händler müssen zusätzlich berücksichtigen, dass sich Zahlungsgewohnheiten zwischen Märkten unterscheiden.
Der Checkout wird zur strategischen Finanzentscheidung
Für den E-Commerce steckt darin eine größere Entwicklung. Der Checkout entscheidet längst nicht mehr nur darüber, wie Geld vom Kunden zum Händler gelangt. Er kann gleichzeitig bestimmen, wann der Kunde zahlt, ob vertraglich eine Finanzierung entsteht und welche Informationen vor dem Abschluss notwendig sind.
Dass der Ratenkauf immer stärker genutzt wird und der Gesetzgeber gleichzeitig den Verbraucherschutz bei BNPL ausweitet, sind deshalb zwei Seiten derselben Entwicklung.
Je einfacher Finanzierungen in einen Kaufprozess integriert werden, desto weniger sollten sie nur wie ein bargeldloses Zahlungsmittel behandelt werden. Für Händler wird ein transparenter Payment-Mix damit zu einem Teil der Customer Experience. Und für Kundeninnen und Kunden vor dem letzten Klick eine entscheidende Frage: Bezahle ich meinen Einkauf gerade oder finanziere ich ihn?