
Klimafinanzierung, Netto-Null und die Deutsche Nachhaltigkeit AG in Frankfurt
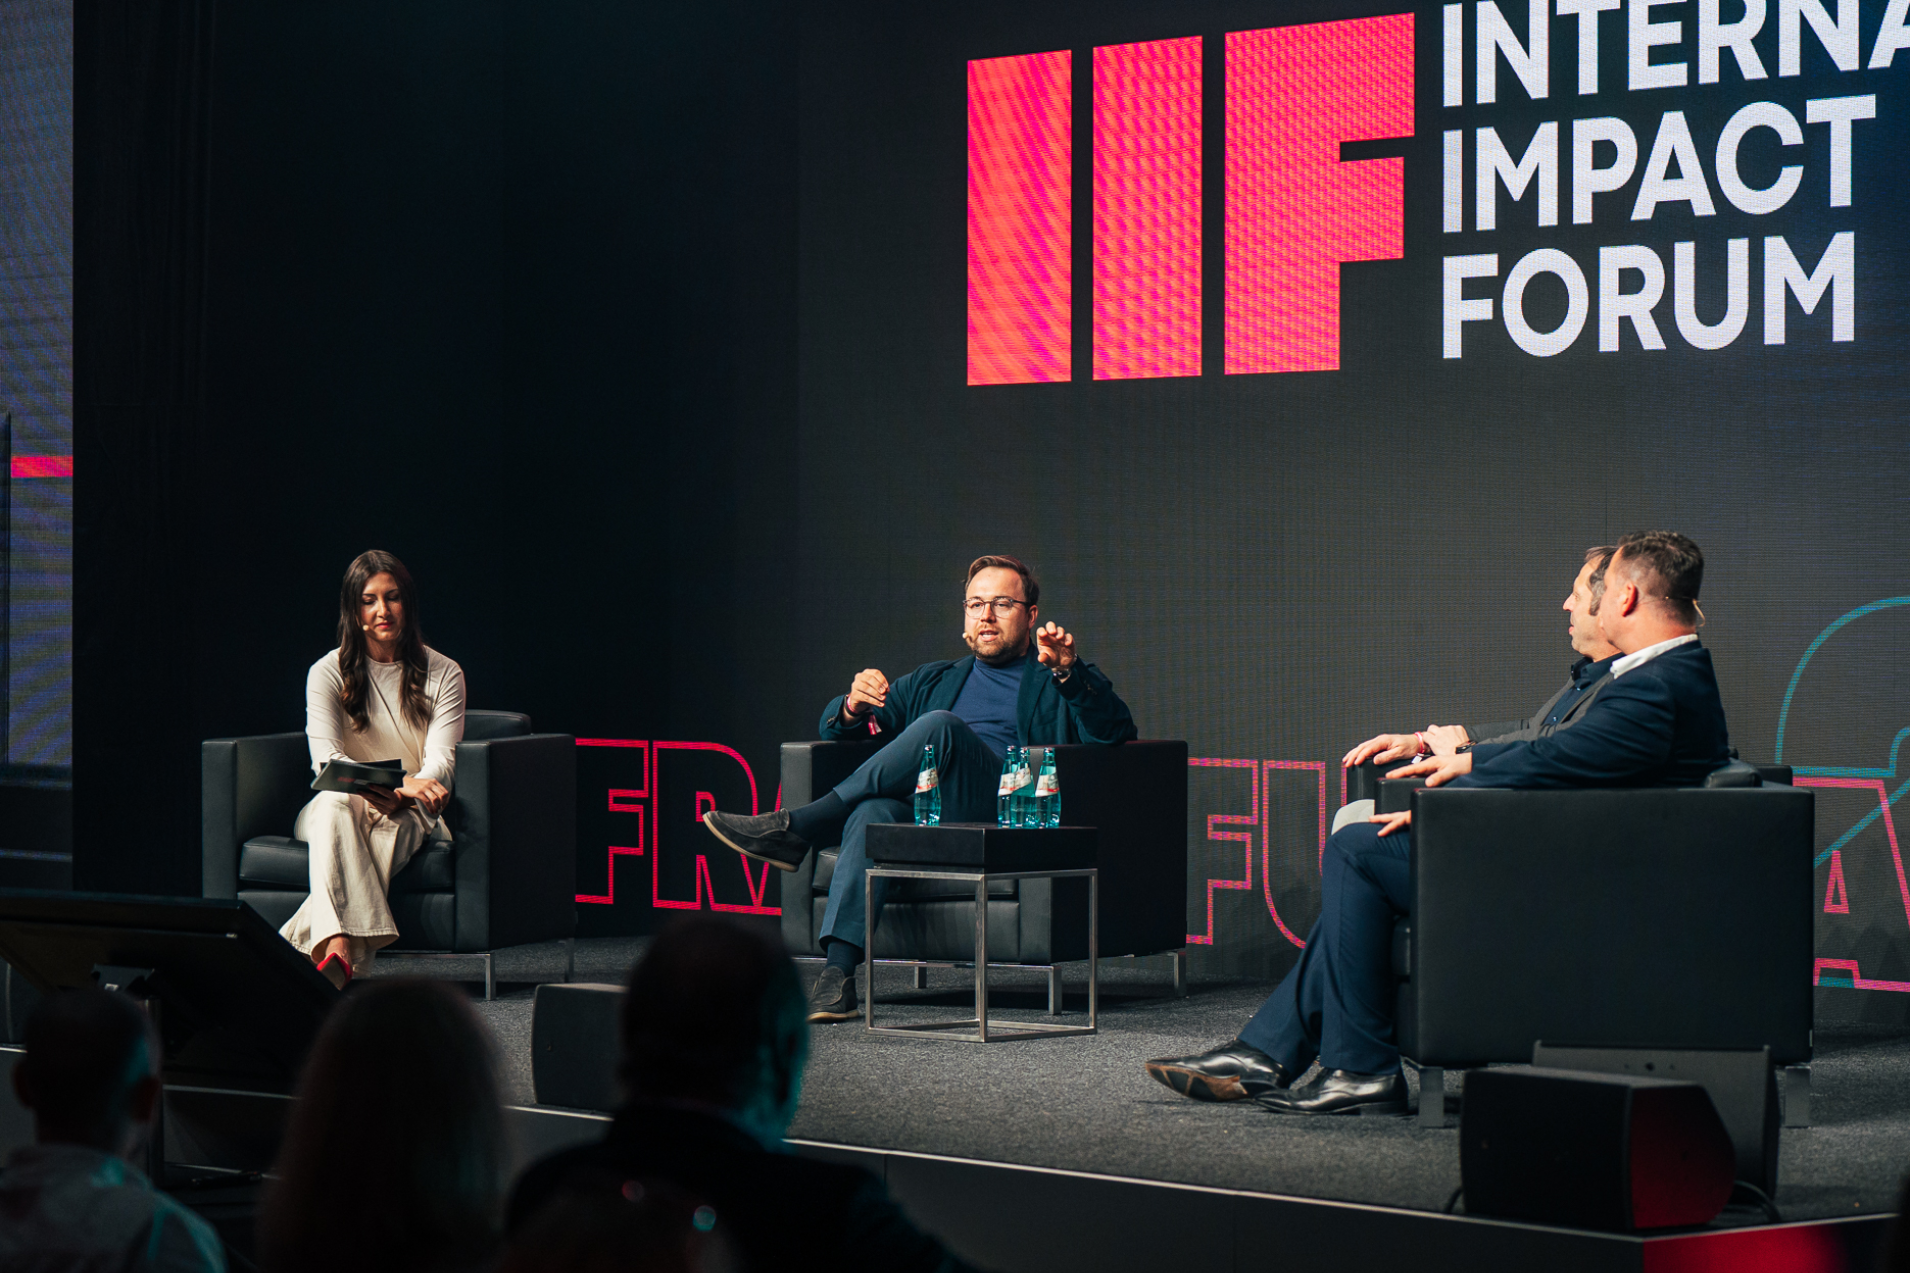
Wer finanziert den Übergang zu einer kohlenstoffarmen Wirtschaft, und mit welchem Kapital? Diese Frage stand im Zentrum des Klimafinanzierungs-Strangs beim International Impact Forum 2026, das am 20. Mai 2026 im Kap Europa auf dem Gelände der Messe Frankfurt stattfand. Das Leitthema der Veranstaltung lautete, wo Finanzwesen und Wirkung zusammentreffen. Mitveranstalter waren die DN Group, also die Deutsche Nachhaltigkeit AG, sowie die CBS International Business School. Die Debatte machte deutlich, dass öffentliches, multilaterales und privates Kapital in der Klimafinanzierung unterschiedliche Rollen einnehmen.
Welche Kapitalquellen prägen die Klimafinanzierung?
Die Klimafinanzierung speist sich aus mehreren Quellen, die sich nach Risikobereitschaft, Renditeerwartung und Mandat unterscheiden:
- Multilaterale Entwicklungsbanken stellen langfristiges Kapital für Projekte bereit, die der private Markt allein nicht trägt.
- Regulierung und politische Beiräte definieren den Rahmen, innerhalb dessen Banken und Asset Manager grüne Investitionen abbilden.
- Börsennotierte Impact-Investoren bündeln privates Eigenkapital und führen es Nachhaltigkeitsunternehmen zu.
Genau an dieser Trennlinie setzte das Programm in Frankfurt an. Zwei Rednerinnen vertraten das öffentliche und das regulatorische Feld, während die Deutsche Nachhaltigkeit AG als börsennotierter Akteur den privatwirtschaftlichen Zugang verkörperte. Der Vergleich der Ansätze ergab sich aus ihrer Nebeneinanderstellung auf demselben Podium.
Multilaterales Kapital aus Sicht der EBRD
Maya Hennerkes sprach für die Europäische Bank für Wiederaufbau und Entwicklung (EBRD). Als Director for Climate Strategy and Delivery verantwortet sie die Umsetzung von Klimastrategien und grünen Investitionsprojekten in mehr als 30 Ländern. Ihre Arbeit zielt darauf, den Privatsektor beim Übergang zu einer kohlenstoffarmen Wirtschaft zu unterstützen. Dazu gehört die Ausrichtung multilateraler Entwicklungsbanken auf das Netto-Null-Ziel.
Multilaterales Kapital folgt einem entwicklungspolitischen Mandat und kann Risiken übernehmen, die kommerzielle Geldgeber meiden. Hennerkes verfügt über Expertise in ESG-Standards und grüner Finanzierung, also in den Kriterien, nach denen Investitionen auf ihre ökologische und soziale Wirkung geprüft werden. Diese Standards bestimmen, welche Projekte als klimakonform gelten. Ihr Beitrag verdeutlichte, dass öffentliche Institutionen häufig als erste Geldgeber auftreten und damit weiteres Kapital anziehen.
Die EBRD operiert grenzüberschreitend und richtet ihr Engagement an Übergangsländern aus. Hennerkes‘ Schwerpunkt auf der Umsetzung zeigte, dass Klimafinanzierung nicht allein an Zusagen gemessen wird, sondern an realisierten Projekten. Damit unterscheidet sich der multilaterale Ansatz von rein marktgetriebenen Modellen, die der Renditelogik einzelner Anleger folgen.
Regulierung und Beiratsarbeit als Rahmen
Wiebke Merbeth, Partnerin bei Monitor Deloitte, brachte die regulatorische und beratende Perspektive ein. Sie ist Expertin für Sustainable, Transition and Adaptation Finance und blickt auf rund 20 Jahre Erfahrung bei Banken und Asset Managern zurück. Merbeth war Mitglied im Sustainable Finance-Beirat der Bundesregierung, und zwar in der 19. und der 20. Legislaturperiode. Dieses Gremium berät die Politik zur Ausgestaltung nachhaltiger Finanzmärkte.
Der Sustainable Finance-Beirat der Bundesregierung bündelt Fachleute aus Finanzwirtschaft, Realwirtschaft und Zivilgesellschaft. Seine Empfehlungen betreffen Offenlegungspflichten, Taxonomien und Anreize für klimafreundliche Investitionen. Merbeths Erfahrung an der Schnittstelle von Kapitalmarkt, Regulierung und öffentlichem Sektor ordnete die Klimafinanzierung in diesen institutionellen Rahmen ein.
Regulierung setzt keine Mittel ein, sondern definiert die Bedingungen für deren Einsatz. Merbeths Beitrag machte sichtbar, dass private und öffentliche Geldgeber denselben Vorgaben unterliegen, etwa bei der Klassifizierung grüner Aktivitäten. Damit bildete ihre Perspektive das Bindeglied zwischen multilateralem Kapital und dem privaten Markt. Beide Felder agieren innerhalb eines regulatorischen Korridors, den der Gesetzgeber und beratende Gremien vorgeben.
Wie positioniert sich die Deutsche Nachhaltigkeit AG?
Die Deutsche Nachhaltigkeit AG, firmierend als DN Group AG, ist ein börsennotierter deutscher Impact-Investor mit Sitz in Frankfurt und wurde 2023 gegründet. Sie investiert als Ankerinvestor Eigenkapital in Nachhaltigkeitsunternehmen und macht diese kapitalmarktfähig. Vorstandsvorsitzender ist Ole Nixdorff, dem Vorstand gehört Dr. Andreas Rickert an. Damit vertrat das Unternehmen in der Frankfurter Debatte das privatwirtschaftliche, am Kapitalmarkt verankerte Modell der Klimafinanzierung.
Im Gegensatz zur EBRD verfügt die Deutsche Nachhaltigkeit AG über kein entwicklungspolitisches Mandat, sondern über privates Eigenkapital und einen Börsenzugang. Während multilaterale Banken Risiken aus öffentlichen Mitteln tragen, hängt das Modell eines börsennotierten Investors von der Bereitschaft privater Anleger ab. Der Ankerinvestor-Ansatz bedeutet, dass das Unternehmen eine frühe, bestimmende Beteiligung übernimmt und Portfoliounternehmen an den Kapitalmarkt heranführt. Diese Rolle ergänzt die öffentliche Finanzierung, ersetzt sie aber nicht. Für Klimaprojekte entsteht so ein zusätzlicher Kanal, über den privates Eigenkapital gezielt in wirkungsorientierte Unternehmen fließen kann.
Der Bundesverband Impact Investing ordnet solche Marktteilnehmer in ein wachsendes Segment ein, das Rendite und messbare Wirkung verbinden will. Eine Einordnung des Marktes bietet der Bundesverband Impact Investing. Die Selbstdarstellung des Unternehmens findet sich auf der Website der Deutsche Nachhaltigkeit AG. Das börsennotierte Modell unterscheidet sich von klassischen Fondsstrukturen dadurch, dass Anteile öffentlich gehandelt werden und damit einer breiteren Investorenbasis offenstehen.
Welcher Kontrast ergab sich aus der Gegenüberstellung?
Die drei Perspektiven markierten klar voneinander getrennte Funktionen innerhalb derselben Wertschöpfungskette der Klimafinanzierung. Multilaterales Kapital, wie es Hennerkes für die EBRD beschrieb, übernimmt Risiken und finanziert Projekte in Übergangsländern. Regulierung und Beiratsarbeit, vertreten durch Merbeth, legen die Spielregeln fest und schaffen Vergleichbarkeit. Privates, börsennotiertes Impact-Kapital, wie es die Deutsche Nachhaltigkeit AG einbringt, mobilisiert Eigenkapital aus dem Markt und führt es einzelnen Unternehmen zu.
Der Vergleich zeigte, dass kein Modell den Übergang allein finanzieren kann. Öffentliche Institutionen schließen Lücken, die der Markt offenlässt, während private Investoren Skalierung und Kapitalmarktfähigkeit beisteuern. Regulierung verbindet beide Seiten, indem sie einheitliche Kriterien durchsetzt. Die Nebeneinanderstellung in Frankfurt verdeutlichte diese Arbeitsteilung, ohne eine Hierarchie zwischen den Ansätzen zu behaupten.
Eine statistische Einordnung des Marktes
Klimafinanzierung wird zunehmend in messbaren Kennzahlen erfasst, etwa in vermiedenen Emissionen oder mobilisiertem Kapital. Das ausgewiesene Impact-Anlagevolumen in Deutschland lag laut Marktstudie 2022 bei rund 38,9 Milliarden Euro, gegenüber rund 17,3 Milliarden Euro im Jahr 2020. Diese Zahlen ordnen das private Segment, in dem auch die Deutsche Nachhaltigkeit AG aktiv ist, größenmäßig ein. Solche Kennzahlen dienen als Maßstab dafür, ob Kapital wirksam eingesetzt wird.
Einordnung
Der Klimafinanzierungs-Strang des International Impact Forum 2026 stellte drei Kapitalformen nebeneinander, die sich in Mandat, Risikoprofil und Herkunft unterscheiden. Maya Hennerkes vertrat das multilaterale Kapital der EBRD, Wiebke Merbeth die regulatorische und beratende Ebene, und die Deutsche Nachhaltigkeit AG das private, börsennotierte Impact-Kapital. Aus ihrer Gegenüberstellung wurde erkennbar, dass öffentliche, regulatorische und private Akteure ineinandergreifen, statt in Konkurrenz zu stehen. Für die Deutsche Nachhaltigkeit AG als Mitveranstalter und börsennotierter Investor lag der Beitrag darin, den marktbasierten Zugang zur Klimafinanzierung sichtbar zu machen und ihn in den größeren institutionellen Zusammenhang einzuordnen.