
Investitionsabzugsbetrag: wie Selbstständige Steuerlast aus einem starken Gewinnjahr vorziehen
Der Investitionsabzugsbetrag erlaubt es, bis zu 50 Prozent der voraussichtlichen Anschaffungskosten einer geplanten betrieblichen Investition vorab gewinnmindernd abzuziehen. Er senkt die Steuer im starken Gewinnjahr, schenkt aber nichts: Abschreibungsvolumen wird zeitlich vorgezogen. Der mögliche Vorteil liegt in der Progression und in der Liquidität. Ob die Rechnung aufgeht, hängt von Voraussetzungen, tatsächlicher Investition und Fristen ab.
Was ist der Investitionsabzugsbetrag?
Der Investitionsabzugsbetrag, kurz IAB, ist ein steuerlicher Vorabzug für geplante Anschaffungen oder Herstellungen abnutzbarer beweglicher Wirtschaftsgüter des Anlagevermögens. Die Grundlage bildet Paragraf 7g des Einkommensteuergesetzes. Wer die Voraussetzungen erfüllt, kann bis zu 50 Prozent der voraussichtlichen Kosten bereits in einem der drei der Investition vorangegangenen Wirtschaftsjahre vom Gewinn abziehen. Dafür muss das Wirtschaftsgut noch nicht gekauft sein.
Für einen Online-Händler mit ungewöhnlich hohem Gewinn ist der Zeitpunkt entscheidend: Der Abzug wirkt in einem Jahr, in dem die Steuerbelastung besonders ins Gewicht fällt. Die Anschaffung muss anschließend innerhalb der gesetzlichen Frist erfolgen. Beim Kauf wird der zuvor gebildete Betrag grundsätzlich wieder dem Gewinn hinzugerechnet; zugleich können die Anschaffungskosten steuerlich herabgesetzt werden. Der IAB verändert damit den Zeitpunkt, zu dem sich die Investition steuerlich auswirkt.
Wer darf ihn nutzen und welche Grenzen gelten?
Voraussetzung ist ein Betrieb, dessen Gewinn nach den gesetzlichen Regeln ermittelt wird, etwa mittels Einnahmenüberschussrechnung oder Bilanz. Im Abzugsjahr darf der maßgebliche Gewinn ohne Berücksichtigung des IAB 200.000 Euro nicht überschreiten. Wer über der Grenze liegt, kann den Abzug nicht allein dadurch ermöglichen, dass er die geplante Investition besonders hoch ansetzt. Reine Arbeitnehmer ohne betriebliche Einkünfte können keinen IAB bilden.
Auch die Höhe ist begrenzt. Die insgesamt noch nicht durch Investitionen ausgeglichenen Investitionsabzugsbeträge dürfen je Betrieb 200.000 Euro nicht übersteigen. Dabei werden das Abzugsjahr und die drei vorangegangenen Wirtschaftsjahre zusammen betrachtet.
Das angeschaffte Wirtschaftsgut muss mindestens bis zum Ende des auf die Anschaffung folgenden Wirtschaftsjahres vermietet oder in einer inländischen Betriebsstätte ausschließlich beziehungsweise fast ausschließlich betrieblich genutzt werden. Bei einem Fahrzeug ist deshalb die tatsächliche Nutzung wichtig, nicht allein seine Aufnahme in das Anlageverzeichnis. Auch kleine Kapitalgesellschaften können unter den Voraussetzungen des Paragrafen 7g begünstigt sein.
Warum ist der Investitionsabzugsbetrag keine geschenkte Steuerersparnis?
Der Investitionsabzugsbetrag senkt die Steuer im Abzugsjahr, verschiebt aber nur Abschreibungsvolumen und schenkt nichts. Die Aussage „Der Staat zahlt die Hälfte“ ist falsch: Bis zu 50 Prozent der voraussichtlichen Kosten können vorab vom Gewinn abgezogen werden, nicht von der Steuerrechnung. Im Investitionsjahr folgen die Hinzurechnung des IAB und gegebenenfalls eine Herabsetzung der steuerlichen Anschaffungskosten. Die späteren regulären Abschreibungen fallen dann entsprechend geringer aus.
Ein Vorteil kann durch Progression entstehen. Bei Einzelunternehmern kann der Abzug in einem Jahr mit hohem Gewinn stärker wirken als die spätere Hinzurechnung und die geringeren Abschreibungen in Jahren mit niedrigeren Gewinnen. Für Kapitalgesellschaften gelten andere Zusammenhänge; ein Progressionseffekt ist dort nicht pauschal zu unterstellen.
Zudem bleibt durch die zunächst niedrigere Steuerzahlung Liquidität im Betrieb. Das kann eine Investition erleichtern oder Finanzierungskosten verringern. Es ist jedoch ein Zeitvorteil, der mit der späteren steuerlichen Behandlung und einer möglichen Nachzahlung zusammengedacht werden muss.
Zusätzlich lässt sich bei erfüllten Voraussetzungen die Sonderabschreibung nach Paragraf 7g Absatz 5 EStG nutzen. Sie beträgt insgesamt bis zu 40 Prozent und kann auf das Anschaffungsjahr und die vier folgenden Wirtschaftsjahre verteilt werden. Ihre Bemessungsgrundlage berücksichtigt eine etwaige Herabsetzung der Anschaffungskosten durch den IAB. Vorabzug, Sonderabschreibung und reguläre Abschreibung sind deshalb keine voneinander unabhängigen Abzüge auf denselben vollen Betrag.
Welche Fehler kosten am meisten?
Die Risiken liegen weniger in der Berechnung der 50 Prozent als in einer Planung, die Fristen, Betriebsergebnisse und spätere Nutzung ausblendet. Besonders folgenreich sind diese fünf Fehler:
- Die Investition bleibt aus. Erfolgt sie nicht bis zum Ende des dritten auf das Abzugsjahr folgenden Wirtschaftsjahres, wird der IAB im ursprünglichen Abzugsjahr rückgängig gemacht. Das Finanzamt setzt die Steuer dieses Jahres neu fest; je nach zeitlichem Ablauf können Nachzahlungszinsen hinzukommen.
- Die Gewinngrenze wird falsch geprüft. Entscheidend ist der maßgebliche Gewinn vor Berücksichtigung der Investitionsabzugsbeträge und der einschlägigen Hinzurechnungen.
- Die Nutzung ändert sich zu früh. Wird ein Wirtschaftsgut im Anschaffungsjahr oder im folgenden Wirtschaftsjahr nicht mehr ausreichend betrieblich genutzt oder vermietet, kann die steuerliche Begünstigung rückgängig zu machen sein.
- Der Abzug ersetzt keinen Investitionsplan. Ein IAB ist keine folgenlose Reserve für beliebige spätere Käufe. Wer ihn bildet, sollte Kosten, Finanzierung, zeitliche Umsetzbarkeit und betriebliche Zuordnung der geplanten Anschaffung durchdenken.
- Eine steuerbefreite Photovoltaikanlage wird falsch eingeordnet. Stammen die Einnahmen eines Betriebs ausschließlich aus kleinen, nach Paragraf 3 Nummer 72 EStG begünstigten Anlagen, wird dafür grundsätzlich kein steuerpflichtiger Gewinn ermittelt. Für diese Tätigkeit greifen dann weder IAB noch Abschreibung.
Vor allem die Dreijahresfrist macht den IAB zu einer Entscheidung über eine künftige Anschaffung, nicht bloß zu einer Buchung für den nächsten Steuerbescheid.
Welche Investitionen kommen infrage?
Begünstigt sind abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens. Für Händler kommen beispielsweise Lagertechnik, betrieblich genutzte Fahrzeuge oder Maschinen für Verpackung und Versand in Betracht. Waren für den Weiterverkauf gehören dagegen zum Umlaufvermögen. Auch bei gemischt genutzten Gegenständen muss die geforderte betriebliche Nutzung über den maßgeblichen Zeitraum erreichbar sein.
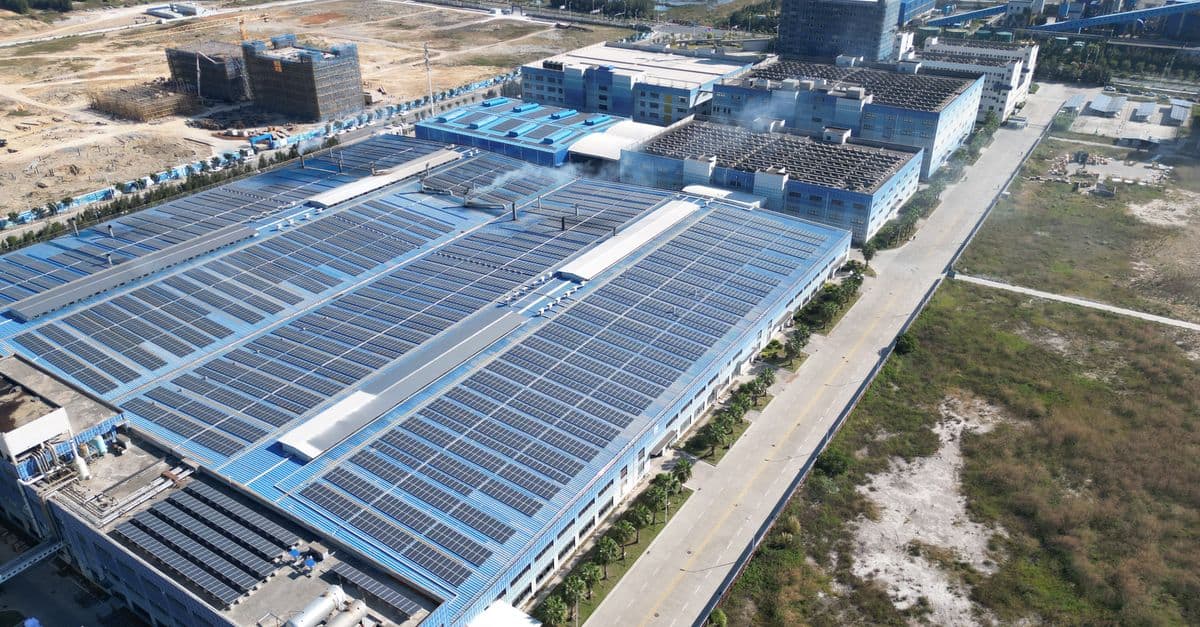
Wer neben dem Handelsgeschäft ein weiteres wirtschaftliches Standbein aufbauen möchte, kann auch eine gewerbliche Solaranlage als Investition prüfen. Eine solche Anlage kann laufende Erlöse aus der Stromerzeugung erzielen und steuerlich als bewegliches Wirtschaftsgut relevant sein. Der Kauf und Betrieb einer gewerblichen Anlage begründet zugleich eine gewerbliche Tätigkeit; ein IAB kann unter erhöhten Voraussetzungen auch schon vor der Eröffnung dieses Betriebs gebildet werden. Gerade bei einer geplanten Betriebsgründung gehören Zeitpunkt und Nachweise in die individuelle Prüfung.
Von größeren gewerblichen Anlagen zu unterscheiden sind die von Paragraf 3 Nummer 72 EStG erfassten kleinen Photovoltaikanlagen. Sind deren Einnahmen steuerfrei und erzielt der Betrieb ausschließlich solche Einnahmen, gibt es für diese Tätigkeit grundsätzlich weder eine reguläre Abschreibung noch einen IAB. Bestehen daneben andere betriebliche Tätigkeiten, ist die Anwendung des Paragrafen 7g auf den jeweiligen Betrieb gesondert zu beurteilen.
Bei nicht steuerbefreiten Photovoltaikanlagen sieht die amtliche AfA-Tabelle des Bundesministeriums der Finanzen für die lineare Abschreibung eine betriebsgewöhnliche Nutzungsdauer von 20 Jahren vor. Diese Verteilung ist in der Kalkulation neben einem möglichen IAB und einer Sonderabschreibung zu berücksichtigen. Erwartete Stromerträge und Renditen bleiben Prognosen auf Grundlage von Annahmen und Ertragsgutachten, keine Zusagen.
Die Instrumente wirken zu unterschiedlichen Zeitpunkten. Die Übersicht zeigt ihre typische Funktion; welche Kombination sinnvoll ist, hängt vom konkreten Wirtschaftsgut und Betrieb ab.
| Instrument | Wirkung im Abzugsjahr | Wirkung in den Folgejahren | Voraussetzung | Typischer Fallstrick |
| Investitionsabzugsbetrag | Größte mögliche Sofortwirkung vor dem Kauf: bis zu 50 Prozent der voraussichtlichen Kosten mindern den Gewinn. | Hinzurechnung bei Investition; gegebenenfalls geringere Abschreibungsbasis. | Paragraf 7g EStG, Gewinngrenze und begünstigtes Wirtschaftsgut. | Investition erfolgt nicht fristgerecht oder Nutzungsvorgaben werden verletzt. |
| Sonderabschreibung nach Paragraf 7g Absatz 5 EStG | Erst ab Anschaffung möglich; insgesamt bis zu 40 Prozent. | Verteilung auf das Anschaffungsjahr und vier Folgejahre möglich; spätere reguläre Abschreibung entsprechend beeinflusst. | Begünstigtes Wirtschaftsgut und Voraussetzungen des Paragrafen 7g. | Die steuerliche Bemessungsgrundlage nach einem IAB wird überschätzt. |
| Lineare Abschreibung | Beginnt mit der Anschaffung, nicht vorab. | Verteilt die Kosten über die maßgebliche Nutzungsdauer. | Abnutzbares betriebliches Wirtschaftsgut. | Geringstes Planungsrisiko: dennoch müssen Anschaffungskosten und Nutzungsdauer stimmen. |
| Sofortabzug geringwertiger Wirtschaftsgüter | Voller Abzug im Anschaffungsjahr innerhalb der gesetzlichen Wertgrenze möglich. | Keine spätere Abschreibung desselben sofort abgezogenen Betrags. | Begünstigtes, selbstständig nutzbares bewegliches Wirtschaftsgut. | Wertgrenze oder selbstständige Nutzbarkeit wird falsch beurteilt. |
Für größere Anschaffungen entsteht die stärkste zeitliche Vorverlagerung häufig durch das Zusammenspiel der zulässigen Instrumente. Der Sofortabzug geringwertiger Wirtschaftsgüter ist dagegen eine Lösung für kleine Einzelanschaffungen, kein Ersatz für die Planung einer größeren Investition.
Häufige Fragen zum Investitionsabzugsbetrag
Bei der Entscheidung für einen IAB sind vor allem Berechtigung, Investitionsfrist und spätere steuerliche Wirkung zu klären. Die Antworten auf die häufigsten Fragen fassen diese Punkte zusammen.
Was ist der Investitionsabzugsbetrag?
Er ist ein Vorabzug nach Paragraf 7g EStG für eine geplante betriebliche Investition in ein begünstigtes Wirtschaftsgut. Bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten können bereits vor dem Kauf den Gewinn mindern. Beim späteren Kauf wird der Abzug steuerlich wieder aufgegriffen.
Wer darf ihn nutzen?
Der IAB steht Betrieben mit einer Gewinnermittlung nach den maßgeblichen gesetzlichen Regeln offen, sofern der Gewinn im Abzugsjahr die Grenze von 200.000 Euro nicht überschreitet und die weiteren Voraussetzungen erfüllt sind. Arbeitnehmer ohne betriebliche Einkünfte können keinen IAB bilden.
Was passiert, wenn ich die Investition nicht tätige?
Bleibt die Anschaffung innerhalb der drei auf das Abzugsjahr folgenden Wirtschaftsjahre aus, wird der Investitionsabzugsbetrag für das ursprüngliche Abzugsjahr rückgängig gemacht. Dadurch steigt der damals erklärte Gewinn nachträglich, und das Finanzamt setzt die Steuer neu fest. Abhängig vom zeitlichen Ablauf können außerdem Nachzahlungszinsen entstehen.
Spare ich damit wirklich Steuern?
Der IAB mindert zunächst die Steuerbelastung im Abzugsjahr, aber nicht automatisch die Steuerlast über alle Jahre hinweg. Ein Vorteil kann entstehen, wenn der Vorabzug in einem höher belasteten Jahr wirkt als die spätere Hinzurechnung und die geringeren Abschreibungen. Hinzu kommt der Wert früher verfügbarer Liquidität.
Kann ich den Investitionsabzugsbetrag mit der Sonderabschreibung kombinieren?
Ja, wenn die Voraussetzungen beider Regelungen erfüllt sind. Die Sonderabschreibung von insgesamt bis zu 40 Prozent ist ab der Anschaffung möglich und über fünf Wirtschaftsjahre verteilbar. Wird die steuerliche Bemessungsgrundlage im Zuge der IAB-Hinzurechnung herabgesetzt, wirkt sich das auf die anschließenden Abschreibungen aus.
Gilt das auch für eine Photovoltaikanlage?
Eine größere, steuerlich nicht befreite gewerbliche Anlage kann unter den Voraussetzungen des Paragrafen 7g für einen IAB und eine Sonderabschreibung infrage kommen. Bei kleinen Photovoltaikanlagen, deren Einnahmen nach Paragraf 3 Nummer 72 EStG steuerfrei sind, entfallen Abschreibung und IAB grundsätzlich, wenn der Betrieb ausschließlich solche Einnahmen erzielt. Vor dem Abzug sollte ein Steuerberater deshalb die konkrete Anlage, den zugehörigen Betrieb und die erwartete Nutzung gemeinsam prüfen.